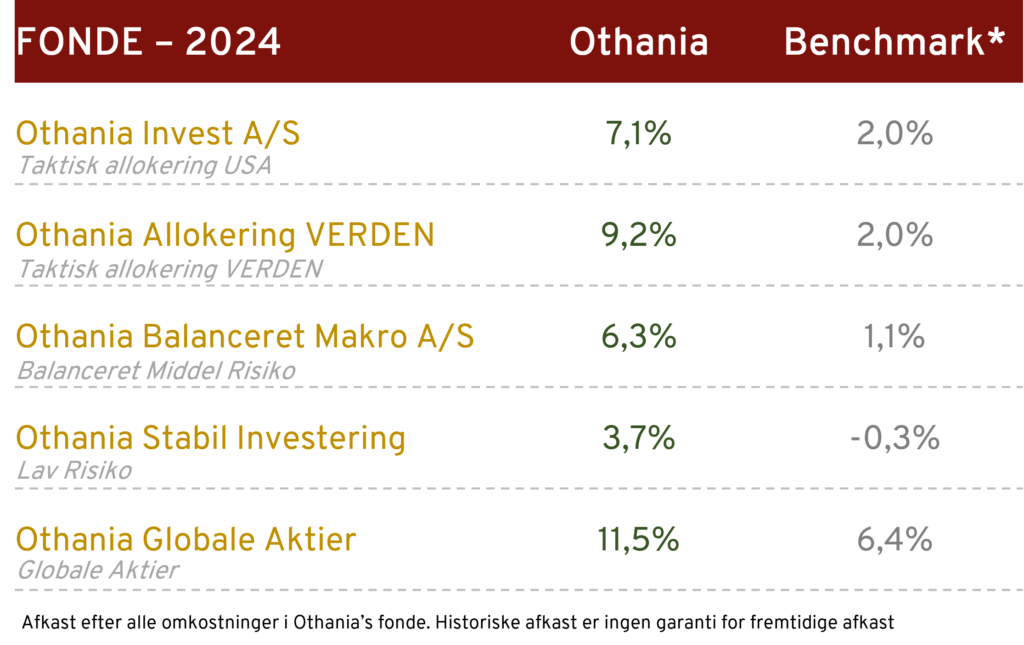

Den positive stemning fortsætter på de finansielle markeder. Næsten uanset hvor vi kigger hen i verden steg aktiemarkederne pænt i februar.
I denne måned var stigningerne også væsentlig mere bredt fordelt på tværs af sektorer og faktorer – hvilket helt klart er et positivt tegn.
Selvom de amerikanske og europæiske centralbanker har været ude og skubbe til forventningerne til den første rentesænkning og antallet af rentesænkninger – har gode regnskaber fra virksomhederne kompenseret for de stigende renter i denne omgang.
Vi fik igen i denne måned bekræftet at USA’s økonomi er i god forfatning – imens Eurozonen kæmper noget mere med faldende økonomisk aktivitet. Kina forsøger desperat at holde hånden under både boligmarkedet og aktiemarkedet med stimulis og lovgivning imod short-selling og spekulation.
USA
•FED’s rentepolitik: Fastholdt at man skal være forsigtige med renteændringer. Powell understreger en dataafhængig tilgang og nævnte muligheden for 3 rentesænkninger i 2024, men fokus er på at opnå en inflation på 2%
•Økonomiske nøgletal har været overraskende stærke, herunder ISM-tal for industri og servicesektor, der viste vækst og styrke i erhvervstilliden og beskæftigelsen
•Arbejdsmarkedet viser en markant jobvækst og lønpres, hvilket understreger økonomiens robusthed
Europa
•Inflation: Generelt fald i inflationen, både samlet og kerneinflation – drevet af lavere energipriser og vareinflation. Dog bidrager højere serviceomkostninger, påvirket af lønstigninger, i modsat retning
•Økonomisk aktivitet: Fald i tysk industriproduktion og detailhandel indikerer økonomiske udfordringer. PMI-tallene viste en blandet økonomisk aktivitet med vækst i servicesektoren, men fortsat nedgang i industrien
•ECB’s politik: Lagarde og andre ECB-medlemmer signalerede en fortsat forsigtig tilgang til renteændringer, med fokus på yderligere data før eventuelle justeringer
Kina
•Fremstillingssektor: Stabil vækst med uændret Caixin PMI, hvilket indikerer en fortsat ekspansion i sektoren
•Markedsreaktioner: Bekymringer om økonomien reflekteres i faldende aktiekurser og forventninger om yderligere stimulus
•Myndighederne intervenerer for at begrænse markedsfald og bekæmpe deflation, herunder regler for short selling og rentesænkninger for at støtte boligmarkedet
Globalt
•Geopolitiske spændinger: Fortsatte konflikter og angreb i Det Røde Hav og sanktioner mod lande, der støtter Ruslands krigsindsats, påvirker den globale sikkerhed og handel
•Økonomisk vækst: OECD opjusterede forventninger til den globale vækst, men samtidig er Japan gået i teknisk recession
•Markedsreaktioner: Generel optimisme i aktiemarkederne, drevet af teknologisektoren og AI-relaterede virksomheder, men også bekymringer om Kinas økonomiske tilstand og at inflationen er sværere at inddæmme end forventet